首页 / 作者

作者介绍

《金融计量经济学:理论、案例与 R 语言》由孙佳婧、洪永淼与 Oliver Linton 合作完成。

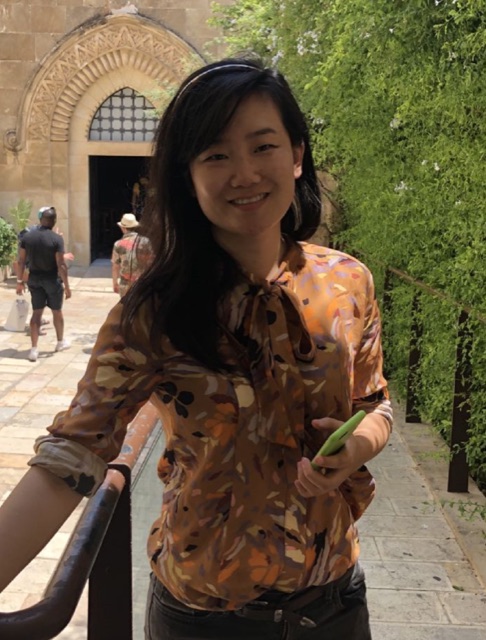
孙佳婧

孙佳婧 Jiajing Sun

中国科学院大学经济与管理学院 统计与数据科学系副主任

孙佳婧,博士、特许金融分析师(Chartered Financial Analyst,CFA)、英国数学及其应用学会会士(Fellow of the Institute of Mathematics and its Applications,FIMA)。2011 年 9 月于英国利物浦大学获得管理学博士学位。现任中国科学院大学经济与管理学院统计与数据科学系副主任兼教研室副主任,曾负责筹备 2022 年和 2023 年亚洲计量经济学与统计学暑期学校,承担与国际知名学者联络、会议后勤等工作。教学方面,因教学与研究成果获得青年教师教学特别奖、研究生优秀课程奖等;其指导的多位学生获得“三好学生”“优秀共青团员”“优秀学生干部”等荣誉。科研方面,论文发表在《Journal of Econometrics》《Journal of Environmental Management》《Economics Letters》《Environment and Planning C: Politics and Space》《Journal of Multivariate Analysis》《统计研究》《应用概率统计》等期刊,并多次在国际会议上报告研究成果。主持多个国家自然科学基金项目(含《基于调整样本值域的自正则时间序列分析》面上项目),并参与多个横向课题,在金融监管、经济与数字科技领域的人才培养及金融科技研究方面取得积极成果。
洪永淼

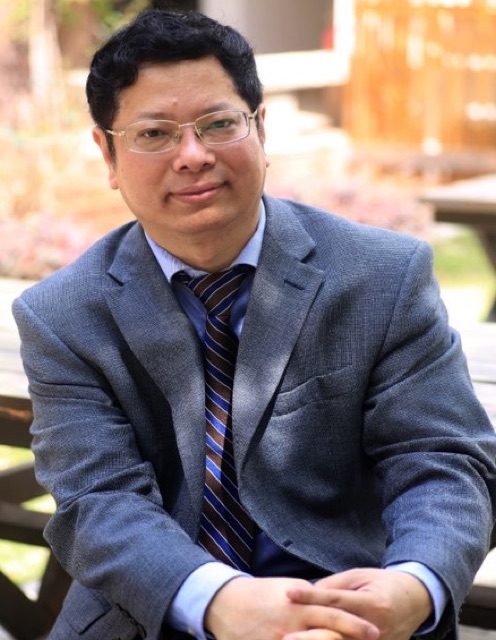
洪永淼 Yongmiao Hong

中国科学院数学与系统科学研究院特聘研究员 · 中国科学院大学经济与管理学院特聘教授

洪永淼,厦门大学物理学学士、经济学硕士,美国加州大学圣地亚哥分校经济学博士。现任中国科学院数学与系统科学研究院、中国科学院预测科学研究中心特聘研究员,中国科学院大学经济与管理学院特聘教授,《计量经济学报》联合主编。系发展中国家科学院院士、世界计量经济学会会士,国际应用计量经济学会会员,里米尼经济分析中心高级会士;兼任中国教育部高等学校经济学类专业教学指导委员会副主任委员、中国光大银行独立董事。在全职回国前,曾任康奈尔大学经济学系 Ernest S. Liu 讲席教授及统计学与数据科学系教授,也曾在清华大学、厦门大学任职。研究领域包括计量经济学、时间序列分析、金融计量经济学与统计学。已在国内外主流经济学、金融学与统计学期刊发表 130 余篇论文,并出版多部中英文著作;连续八年入选 Elsevier 经济学/统计学中国高被引学者。

Oliver Linton

Oliver Linton

英国剑桥大学三一学院院士、政治经济学教授

奥利弗·林顿(Oliver Linton),英国剑桥大学三一学院院士、政治经济学教授,英国社会科学院院士,计量经济学会和数理统计学会会士。主要研究领域为非参数方法、半参数方法及实证金融,曾在《Econometrica》《Journal of Econometrics》《Econometric Theory》等国际顶级经济学期刊发表百余篇论文。其研究覆盖广泛的计量经济方法论,尤其在非参数与半参数方法和金融计量经济学方面贡献突出。职业生涯中,曾在伦敦政治经济学院、耶鲁大学等知名学术机构担任重要职位,通过教学与科研为学界作出重要贡献;在加性回归模型与金融领域波动率模型等方面的研究,为理解复杂经济与金融现象开辟了新的方法路径。

作者简介摘自本书。读者来信与勘误建议请联系:jiajing.sun@gmail.com